

اگر فروشنده مبلغی بهعنوان مالیات به قیمت شمش اضافه کند، از کجا بفهمیم محاسبهاش درست است؟ اول باید روشن شود این مبلغ بابت خود شمش است یا هزینهای جداگانه. مالیات خرید شمش طلا را نمیتوان با یک درصد ثابت از کل فاکتور محاسبه کرد. قانون برای عرضه شمش و اجرت و خدمات مشمول، مقررات متفاوتی دارد. در ادامه، معافیت شمش، نرخ بخشهای مشمول در سال ۱۴۰۵، تفاوت شمش داخلی و وارداتی و روش کنترل مالیات فاکتور را بررسی میکنیم.
آیا خرید شمش طلا مشمول مالیات بر ارزش افزوده است؟
عرضه انواع شمش طلا، داخلی و وارداتی، از مالیات بر ارزش افزوده معاف است. این معافیت در جزء ۹ بند «الف» ماده ۹ قانون مالیات بر ارزش افزوده آمده است. بنابراین نمیتوان صرفاً بهدلیل خرید شمش، درصدی مالیات روی کل بهای آن گذاشت.
این حکم را باید از مقررات مصنوعات طلا جدا کرد. در مصنوعات، اصل طلای بهکاررفته معاف است، اما اجرت ساخت، سود فروشنده و حقالعمل مشمول، مالیات دارند. وجود این مقررات به معنی کناررفتن معافیت قانونی شمش نیست.
پس اگر در فاکتور شمش ردیف مالیات میبینید، از فروشنده بخواهید کالای فروختهشده، خدمت مشمول و مبنای محاسبه را مشخص کند. نوشتن یک عدد با عنوان «مالیات طلا» توضیح کافی نیست. موضوع این معافیت نیز ارزش افزوده است؛ تکالیف مالیاتی درآمد و فعالیت اقتصادی بحث جداگانهای دارند.
تفاوت مالیات اصل طلا و هزینه خدمات
اصل طلا همان فلزی است که میخرید. اجرت یا حقالعمل، در مقابلِ ساخت یا انجام خدمت قرار میگیرد. این مبالغ از نظر مالیاتی یک حکم ندارند.
| بخش معامله | وضعیت مالیات بر ارزش افزوده |
|---|---|
| عرضه انواع شمش طلا | معاف براساس ماده ۹ |
| اصل طلای بهکاررفته در مصنوعات | معاف براساس ماده ۲۶ |
| اجرت، سود و حقالعمل موضوع مقررات مصنوعات طلا | مشمول با نرخ جاری |
| خدمات مستقل همراه خرید | تابع مقررات همان خدمت |
هزینه اضافه با مالیات یکی نیست. ممکن است بابت تولید، بستهبندی یا ارسال پول بپردازید، اما فروشنده باید روشن کند کدام مبلغ هزینه خرید است و کدام مبلغ را بهعنوان مالیات دریافت میکند.
همچنین صرف نامگذاری یک ردیف بهعنوان «کارمزد»، وضعیت مالیاتی آن را مشخص نمیکند. ماهیت کالا یا خدمت و مقررات قابل اعمال اهمیت دارند. معافیت شمش را نباید به همه خدمات مستقل تعمیم داد. مالیات خدمات هم مجوز دریافت مالیات از بهای شمش نیست
نحوه محاسبه مالیات اجرت، سود و حقالعمل
در معاملات مشمول بند «ب» ماده ۲۶، مالیات از مجموع اجرت ساخت، سود فروشنده و حقالعمل مشمول به دست میآید. نرخ مالیات این بخشها در سال ۱۴۰۵، ۱۰ درصد است.
مالیات = مجموع اجرت، سود و حقالعمل مشمول × ۱۰ درصد
برای توضیح روش، یک مثال فرضی از اقلام مشمول فاکتور در نظر بگیرید:
- اجرت ساخت: دو میلیون تومان
- سود فروشنده: یک میلیون تومان
- حقالعمل: پانصد هزار تومان
- مجموع مبالغ مشمول: سه میلیون و پانصد هزار تومان
- مالیات: سیصد و پنجاه هزار تومان
ارزش خود طلا وارد این محاسبه نمیشود. همچنین لازم نیست هر فاکتور هر سه ردیف را داشته باشد؛ فقط مبالغ واقعی و مشمول را جمع کنید.
این فرمول مجوز دریافت مالیات از هر شمش نیست. پیش از محاسبه باید وضعیت قانونی کالا و خدمات فاکتور روشن باشد؛ سپس نرخ را روی مبلغ مشمول اعمال کنید.
مقررات شمش داخلی و وارداتی چه تفاوتهایی دارند؟
از نظر معافیت ارزش افزوده، قانون میان شمش داخلی و وارداتی تفاوتی نگذاشته است. تبصره ماده ۹ نیز واردات کالاهای جزء ۹ را در فهرست معافیت قرار داده است. بنابراین خارجیبودن برند بهتنهایی دلیلی برای اضافهکردن ارزش افزوده به بهای شمش نیست.
یک نکته مهم دیگر، محدودنبودن معافیت به تعریف خاص شمش در مقررات ورود و صدور فلزات گرانبهاست. هیئت عمومی دیوان عدالت اداری در رأی ۱۲ تیر ۱۴۰۳، مقررهای را که معافیت انواع شمش را به آن تعریف محدود میکرد، ابطال کرد. پس کوچکبودن وزن، بهتنهایی دلیل گرفتن مالیات از شمش نیست.
بااینحال، معافیت ارزش افزوده جای مقررات واردات، احراز اصالت یا مدارک کالا را نمیگیرد. اگر محصول وارداتی گرانتر است، علت اختلاف را در هزینههای اعلامی بخواهید. هر هزینه مرتبط با تأمین، حمل یا فروش، عنوان مالیات بر ارزش افزوده ندارد.
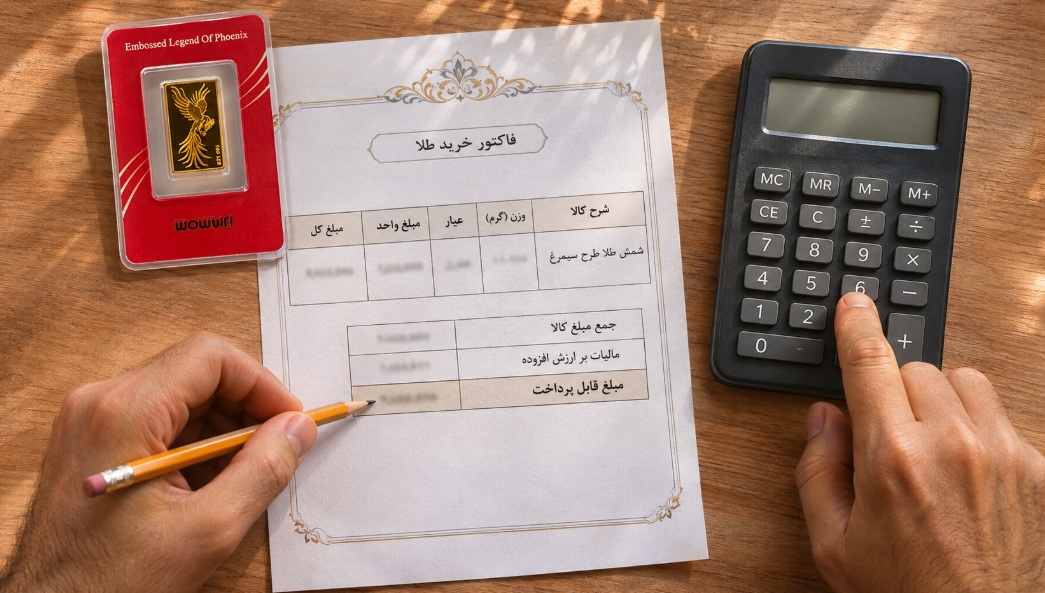
فاکتور خرید شمش چه بخشهایی باید داشته باشد؟
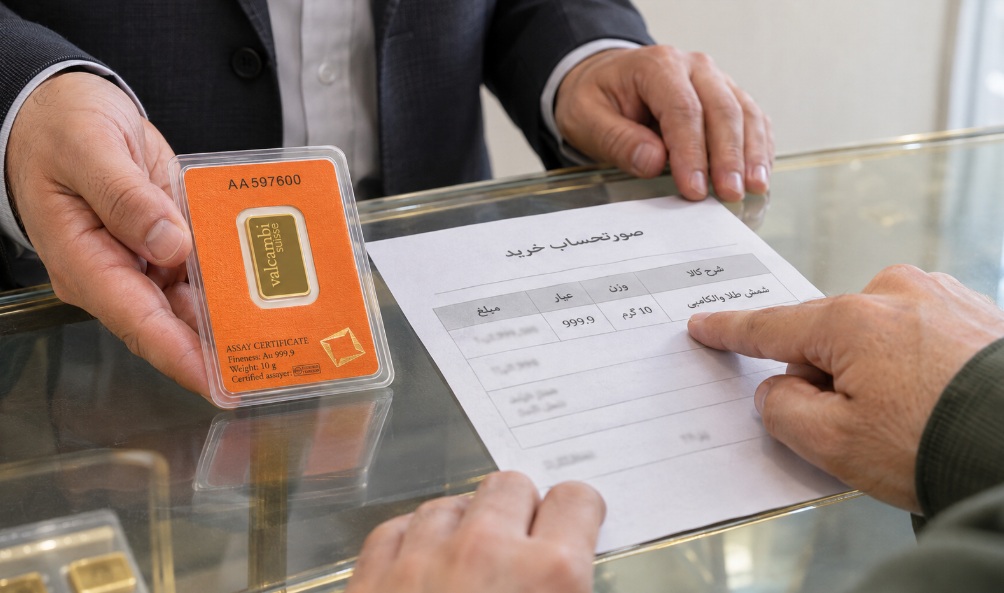
فاکتور خرید شمش طلا باید امکان شناسایی محصول و کنترل مبلغ پرداختی را بدهد. برای این منظور، چند بخش را در آن بخوانید:
- فروشنده و معامله: نام و مشخصات قابلپیگیری فروشنده، تاریخ و شماره فاکتور.
- مشخصات شمش: نام محصول و سازنده، وزن، عیار و شناسه محصول در صورت وجود.
- بهای کالا: مبلغ فروش شمش و مبنای قیمت اعلامی.
- خدمات و هزینهها: شرح و مبلغ هر خدمت یا هزینه جداگانه.
- مالیات: مبلغ مشمول، نرخ و مالیات محاسبهشده، در صورت تعلق.
- جمع پرداختی: تخفیف، هزینههای نهایی و مبلغ قابل پرداخت.
در صورتحساب معاملات مشمول مقررات مصنوعات طلا، تفکیک ارزش اصل طلا، اجرت، سود و حقالعمل الزام قانونی است. درباره شمش نیز معافیت نباید باعث حذف شرح کالا و جزئیات معامله شود.
رسید پرداخت بهتنهایی نشان نمیدهد مالیات را روی چه مبلغی حساب کردهاند. فاکتور و رسید را کنار هم نگه دارید تا مبلغ پرداختی و جزئیات خرید قابل تطبیق باشند.
چگونه مبلغ نهایی و مالیات فاکتور را کنترل کنیم؟
برای کنترل مالیات فاکتور شمش، این مراحل را پیش از پرداخت انجام دهید:
- نوع کالا را با عنوان فاکتور تطبیق دهید؛ نام تجاری محصول جای توضیح دقیق آن را نمیگیرد.
- از فروشنده بخواهید اقلام معاف و مشمول را روشن کند.
- مبلغ مالیات را با نرخ معتبر در تاریخ صدور صورتحساب، فقط روی پایه مشمول محاسبه کنید.
- بررسی کنید قیمت اعلامی مالیات را از قبل در خود نداشته باشد تا دوباره آن را اضافه نکنند.
- جمع نهایی را با مبلغ درگاه یا رسید پرداخت تطبیق دهید.
اگر درباره دریافت مالیات از کالای معاف اختلافی وجود دارد، ابتدا توضیح و فاکتور اصلاحی بخواهید. قانون، امکان گزارش دریافت مالیات از کالاهای معاف و پیگیری استرداد اضافهدریافتی را پیشبینی کرده است.
اگر قصد خرید شمش ۲۴ عیار دارید، میتوانید آن را از ه ب گلد بخرید. برای مشاهده شمش طلای ۲۴ عیار در hebe.gold، به فروشگاه اینترنتی مراجعه کنید و جزئیات مدل انتخابی و مبلغ نهایی سفارش را ببینید.
جمعبندی
عرضه انواع شمش طلا از ارزش افزوده معاف است، اما خدمات مشمول میتوانند مالیات جداگانه داشته باشند. نرخ ۱۰ درصدی سال ۱۴۰۵ را نباید روی کل بهای شمش اعمال کرد. پیش از خرید، نوع کالا، شرح هزینهها و پایه مالیات را روشن کنید. فاکتور دقیق باید نشان دهد بابت خود شمش، خدمات و مالیات احتمالی، هرکدام چقدر میپردازید.